Fradrag for kontormøbler: Din guide til afskrivning
Ja, kontormøbler kan trækkes fra i skat, så længe du bruger dem næsten udelukkende erhvervsmæssigt. Skattemyndighederne antager erhvervsmæssig brug, hvis den er mindst 90 %. Så kan du trække de fulde omkostninger fra som reklameudgifter eller driftsomkostninger. Det gælder også, selvom du ikke har et godkendt arbejdsrum.
Hvornår du kan trække kontormøbler fra
En investering i gode kontormøbler som en ergonomisk kontorstol er en investering i dit helbred og din produktivitet. Staten anerkender sådanne anskaffelser som nødvendige arbejdsredskaber. Du kan gøre udgifterne gældende i din selvangivelse og dermed reducere din skattebyrde.
Det afgørende for skattemyndighederne er adskillelsen mellem erhvervsmæssig og privat brug. Kun det, der direkte tjener dit arbejde, kan trækkes fra. Skattemyndighederne kontrollerer dette nøje ved møbler i private boliger.
90-procentsreglen
For at trække dit skrivebord eller kontorstol fra i skat, skal du kunne dokumentere næsten udelukkende erhvervsmæssig brug.
Den 90-procentsregel er det afgørende kriterium. Opnår du denne erhvervsmæssige brug, antager skattemyndighederne, at den private brug er ubetydelig. Du må trække hele anskaffelsesomkostningen fra.
Hvis den erhvervsmæssige brug er lavere, bliver det mere kompliceret. En forholdsmæssig fordeling af omkostningerne er svær at dokumentere og accepteres sjældent af skattemyndighederne. Fokuser på at dokumentere den erhvervsmæssige brug overbevisende.
Forveksl ikke hjemmearbejdsfradraget
En almindelig misforståelse vedrører hjemmearbejdsfradraget. Mange tror, at det dækker alle omkostninger ved at arbejde hjemmefra. Det er ikke korrekt.
Hjemmearbejdsfradraget kompenserer dine løbende, øgede udgifter som el eller varme. Det dækker ikke anskaffelsesomkostninger til arbejdsredskaber som møbler.
Det betyder for dig:
Brug hjemmearbejdsfradraget: Du kan anvende fradraget for hver dag, hvor du primært har arbejdet hjemmefra.
Træk kontormøbler fra separat: Du kan gøre udgifter til skrivebord og kontorstol gældende som reklameudgifter.
Du behøver ikke vælge. Du kan kombinere begge fordele for at optimere din selvangivelse. Flere detaljer finder du i vores artikel om Fradrag for dit arbejdsrum.
Hvem må trække kontormøbler fra
Grundlæggende kan næsten alle trække kontormøbler fra i skat, hvis de har brug for dem til arbejdet. Måden at gøre det på afhænger af, om du er ansat eller selvstændig.
Fradragsmuligheder for arbejdsredskaber
Hvem kan trække fra?
Hvad kan trækkes fra?
Vigtig forudsætning
Typiske eksempler
Ansatte
Nødvendige arbejdsredskaber til det professionelle arbejde.
Næsten udelukkende erhvervsmæssig brug (mindst 90 %).
Skrivebord, kontorstol, reol til faglitteratur, skrivebordslampe.
Selvstændige & freelancere
Erhvervsmæssigt anvendte inventar.
Næsten udelukkende erhvervsmæssig brug (mindst 90 %).
Fuld kontorindretning, mødebord, arkivskabe.
Virksomheder (ApS, IVS osv.)
Alle møbler, der er nødvendige for driften.
Erhvervsmæssigt nødvendigt.
Kontorudstyr til medarbejdere, receptionsskranke, lagerrhylder.
Processen er ens for alle grupper. Den afgørende forhindring er troværdig dokumentation for erhvervsmæssig brug.
Den rigtige afskrivningsmetode for dine kontormøbler
Du har købt kontormøbler. Nu opstår spørgsmålet, hvordan du angiver udgifterne i selvangivelsen. Skattemyndighederne foreskriver to metoder. Hvilken du skal bruge, afhænger af købsprisen.
Det handler om, hvorvidt du kan fratrække omkostningerne med det samme eller skal fordele dem over flere år.
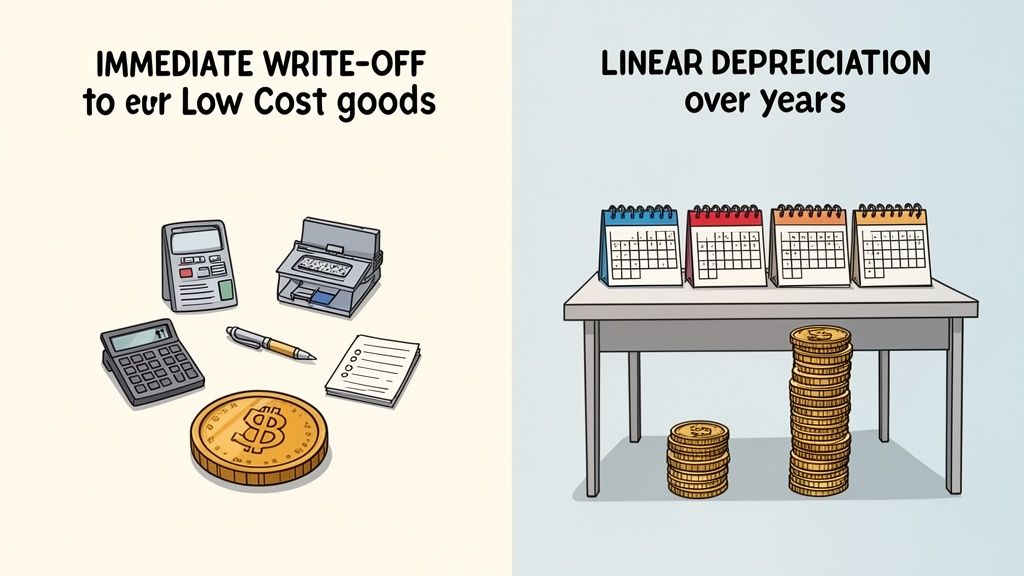
Metode 1: Straksafskrivning for lavværdigenstande (GWG)
Den hurtigste vej er straksafskrivning. Den gælder for lavværdigenstande, forkortet GWG. Det er selvstændigt anvendelige arbejdsredskaber op til en bestemt pris.
Grænsen ligger på 800 euro netto. Det afgørende er varens værdi uden moms. Koster din kontorstol eller rullecontainer mindre, kan du trække hele omkostningen fra som reklame- eller driftsomkostning i købsåret.
Fordele ved straksafskrivning:
Fuld fradrag samme år: Du mærker straks skattebesparelsen.
Mindre besvær: Komplicerede beregninger eller langvarig dokumentation undgås.
Direkte skattebesparelse: Det skåner din likviditet.
En kontorstol til 750 euro netto er et klassisk eksempel. Du kan indtaste beløbet fuldt ud i selvangivelsen for købsåret.
Vigtigt: GWG-reglen gælder kun for selvstændigt anvendelige genstande. En skærm er en GWG. En ny harddisk til din PC er det ikke, da den er ubrugelig uden computeren.
Metode 2: Lineær afskrivning over brugstiden (AfA)
Hvis dit køb overstiger GWG-grænsen på 800 euro netto, bruger du den lineære afskrivning. Forkortelsen for det er AfA, som står for "Afskrivning for Slitage". Du fordeler omkostningerne jævnt over møblets officielle levetid.
For kontormøbler har Skatteministeriet fastsat en brugstid på 13 år. Dette tal fra de officielle AfA-tabeller gælder generelt for skriveborde, skabe og stole.
Beregningen er enkel. Du tager nettokøbsprisen og dividerer den med 13. Resultatet er det beløb, du må fratrække hvert år.
Praktisk eksempel: Lineær afskrivning for et skrivebord
Du køber et hæve-sænkebord for 1.200 euro netto. Da prisen ligger over grænsen for småanskaffelser, skal du afskrive det lineært.
Sådan regner du:
Anskaffelsesomkostninger: 1.200 euro (netto)
Officiel brugstid: 13 år
Årligt afskrivningsbeløb: 1.200 euro / 13 år = 92,31 euro
Det betyder, at du i 13 år kan fratrække 92,31 euro hvert år som reklameomkostninger eller driftsudgifter.
Hvad sker der ved et køb midt på året?
Hvis du køber dit skrivebord i juli, skal du beregne afskrivningen for det første år forholdsmæssigt. Du må kun fratrække de måneder, hvor du har brugt møblet.
Brugsperioder i det første år: 6 (juli til december)
Pro rata afskrivning i købsåret: (92,31 euro / 12 måneder) * 6 måneder = 46,15 euro
I de følgende 12 år fratrækker du det fulde beløb på 92,31 euro. Restbeløbet afskrives i det fjortende år. Lineær afskrivning kræver, at du holder styr på afskrivningerne over årene. Den gør det muligt også at fratrække større investeringer skattemæssigt.
Degressiv afskrivning for virksomheder
For virksomheder findes der ud over lineær afskrivning en anden metode til skattemæssigt at fratrække kontormøbler: den degressive afskrivning. Den tillader, at man i de første år efter købet kan fratrække betydeligt højere beløb i skat.
Denne tilgang er ideel for selvstændige og virksomheder, der ønsker at reducere deres skattebyrde straks efter en investering. Likviditeten styrkes, når den er mest nødvendig.
Forskellen til lineær afskrivning
Ved den lineære metode afskriver du det samme beløb hvert år. Den degressive afskrivning baseres på den aktuelle restbogførte værdi. Afskrivningsbeløbet bliver mindre over tid.
I det første år er afskrivningsbeløbet højest. Du anvender procentdelen på de fulde anskaffelsesomkostninger.
I de følgende år anvender du den samme procentdel, men beregner den af den resterende bogførte værdi.
Med denne fremgangsmåde kan du fratrække en stor del af omkostningerne hurtigere skattemæssigt.
Den degressive afskrivning afspejler det reelle værdifald bedre. Nye møbler mister mest værdi i de første år. Det er netop, hvad denne metode viser.
Lovgiver har midlertidigt genindført denne regel for at fremme investeringer. Aktuelt kan virksomheder for bevægelige aktiver som kontormøbler anvende en degressiv afskrivning på op til 25 % anvende. Dette gælder for anskaffelser mellem 1. oktober 2023 og 31. december 2024.
Praktisk eksempel: Den komplette kontorudrustning
Dit startup vokser, og du indretter et kontor til tre medarbejdere. Du investerer i ergonomisk udstyr.
Din investering:
3 hæve-sænkeborde: 3.600 euro
3 ergonomiske kontorstole: 2.100 euro
Arkivskabe og reoler: 2.300 euro
Samlet investering (netto): 8.000 euro
Med den degressive AfA anvender du en sats på 25 % af.
Afskrivningsmetoderne sammenlignet
År
Degressiv AfA (25 %)
Lineær AfA (13 år)
År 1
2.000 euro (25 % af 8.000)
615,38 euro (8.000 / 13)
År 2
1.500 euro (25 % af 6.000)
615,38 euro
År 3
1.125 euro (25 % af 4.500)
615,38 euro
Forskellen er tydelig. I det første år fratrækker du med den degressive metode mere end det tredobbelte. Efter tre år har du allerede gjort krav på 4.625 euro (over 57 %) af omkostningerne. Ved lineær AfA ville det være 1.846 euro (ca. 23 %).
Denne forskel aflaster din økonomi med det samme. For unge virksomheder er det en afgørende fordel. Hvis du planlægger større anskaffelser, finder du passende løsninger til virksomheder hos os.
Indtast kontormøbler korrekt i selvangivelsen
Du har fundet den rette afskrivningsmetode. Nu indtaster du dine kontormøbler i selvangivelsen. Det er vigtigt at bruge de rigtige formularer afhængigt af din erhvervsmæssige situation.
Forskellen er, om du som ansat kræver erhvervsmæssige udgifter eller som selvstændig bogfører driftsomkostninger.
For ansatte: Bilag N
Som lønmodtager hører alt, hvad du anskaffer til dit arbejde, til i bilag N i din selvangivelse. Her samles fradrag for erhvervsmæssige udgifter.
Øjeblikkelig afskrivning (GWG): Har du købt en kontorstol for under 800 euro netto? Så indtaster du hele beløbet under "Andre driftsomkostninger". Beskriv købet kort, for eksempel som "Kontorstol".
Lineær afskrivning (AfA): Dyrere møbler afskriver du over flere år. Her angiver du kun det årlige afskrivningsbeløb. Det har du allerede beregnet: Købspris divideret med 13 år.
Omkostninger til kontormøbler kan du udover hjemmearbejdspladsfradraget. Fradraget dækker kun delvise lokaleomkostninger. Læs mere i vores guide om hjemmearbejdspladsfradraget i selvangivelsen.
For selvstændige og freelancere: Bilag EÜR
Som selvstændig er dine kontormøbler en del af din virksomhedsaktiver. Udgifterne reducerer din fortjeneste som driftsomkostninger. Dit udgangspunkt er bilag EÜR (indtægtsoverskudsopgørelse).
Øjeblikkelig afskrivning (GWG): Lavværdigenstande op til 800 euro netto føres på linjen for "Udgifter til lavværdigenstande".
Lineær og degressiv afskrivning (AfA): Det årlige afskrivningsbeløb for dyrere anskaffelser føres på linjen for "Afskrivning for slid (AfA)".
Vigtigt for selvstændige: Du skal føre en bilagsoversigt. List her alle aktiver over GWG-grænsen. Noter anskaffelsesdato, købspris og årlig afskrivning.
Dokumentation er afgørende
Skattemyndighederne kan til enhver tid kræve dokumentation. En ordentlig dokumentation er din sikkerhed mod forespørgsler.
Hav følgende dokumenter klar:
Fakturaer og kvitteringer: Originalbeviset er essentielt. Sælger, købsdato, genstand og pris skal være tydeligt synlige.
Betalingsbeviser: En kontoudskrift viser, at betalingen er gennemført.
Bilagsoversigt (ved AfA): En simpel tabel er tilstrækkelig. List dyrere møbler med anskaffelsesdato, købspris, brugstid (13 år) og årlig afskrivningsbeløb.
Du behøver ikke indsende disse papirer sammen med selvangivelsen. Men du skal kunne fremvise dem ved forespørgsel.
Hvor indtaster jeg hvad i selvangivelsen?
Skattepligtig
Formular
Type af udgift
Hvor skal det indtastes?
Ansat
Bilag N
Reklameomkostninger (GWG & AfA)
Under "Yderligere reklameomkostninger"
Selvstændig/freelancer
Bilag EÜR
Driftsomkostninger (GWG)
Linje "Udgifter til GWG"
Selvstændig/freelancer
Bilag EÜR
Driftsomkostninger (AfA)
Linje "Afskrivning for slid"
Med disse oplysninger kan du fratrække dine kontormøbler skattemæssigt og bogføre det korrekt.
Praktiske eksempler og hyppige fejl
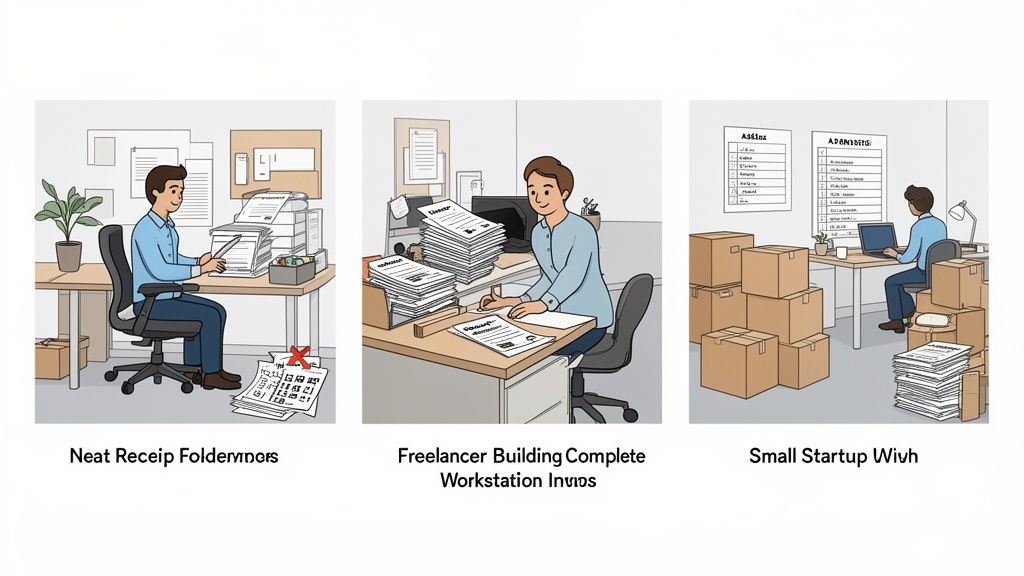
Teori er én ting, praksis en anden. Vi viser dig, hvordan du kan fratrække dine kontormøbler skattemæssigt ud fra tre typiske scenarier, og hvilke fejl du bør undgå.
Scenario 1: Den ansatte i hjemmekontoret
Anna er marketingchef og arbejder 100 % hjemmefra. Hun køber en ergonomisk kontorstol for 650 euro netto. Da hun udelukkende bruger stolen til sit arbejde, er 90-procentsreglen opfyldt.
Netto prisen ligger under GWG-grænsen på 800 euro. Anna kan angive omkostningerne straks og fuldt ud som reklameomkostninger i bilag N.
Afskaffelsesmetode: Øjeblikkelig afskrivning for lavværdigenstande (GWG).
Skatteeffekt: De 650 euro reducerer din skattepligtige indkomst i købsåret.
Almindelig fejl: Anna gemmer ikke fakturaen. Uden dokumentation vil skattemyndighederne ikke anerkende udgifterne.
Scenario 2: Freelanceren med komplet udstyr
Tom er selvstændig webdesigner. Han investerer i et højdejusterbart skrivebord til 1.100 euro netto og reoler til 500 euro netto.
Reolerne kan han straks fratrække som småanskaffelser (GWG). Skrivebordet overstiger 800 euro og skal afskrives over 13 år (AfA).
Tom beregner den årlige afskrivning for sit skrivebord: 1.100 euro / 13 år = 84,62 euro om året.
Dette beløb fratrækker han hvert år som driftsudgift i sin EÜR-rapport.
Tom skal fortsætte den løbende afskrivning. Kun sådan kan han gøre det fulde beløb gældende.
Scenario 3: Startup'en indretter det første kontor
En startup ansætter fem medarbejdere og har brug for kontorudstyr til 15.000 euro netto. Ledelsen vælger degressiv afskrivning for at skåne likviditeten.
Med en sats på 25 % kan der i det første år afskrives 3.750 euro (25 % af 15.000 euro). Det er betydeligt mere end ved lineær AfA (ca. 1.154 euro) og sikrer en hurtigere lettelse.
De mest almindelige fejl
Vær opmærksom på disse punkter, så din selvangivelse forløber gnidningsfrit.
1. Unøjagtig fordeling af brug Den mest almindelige fejl er en utilstrækkelig begrundelse for 90 procent erhvervsmæssig brug. Hvis et skrivebord også bruges som spisebord, vil skattemyndighederne sandsynligvis afvise fradraget.
2. Glemte efterfølgende afskrivninger Den, der vælger lineær AfA, skal fortsætte den i de følgende år. Ellers mister du penge.
3. Mangelfuld dokumentation Ingen fradrag uden faktura. Gem alle købsbeviser og betalingsdokumenter omhyggeligt. Digitale kopier beskytter mod tab.
4. Forkert beregning af afskrivning Brug altid nettobeløbet som beregningsgrundlag. Ved anskaffelser i løbet af året skal du beregne afskrivningen (AfA) præcist pr. måned for det første år.
De mest almindelige spørgsmål om fradrag for kontormøbler
Der er tilbagevendende spørgsmål omkring kontormøbler og skat. Vi besvarer de vigtigste punkter klart og direkte.
Kan jeg også fratrække mit skrivebord uden et separat arbejdsrum?
Ja. Et arbejdsrum, der er anerkendt af skattemyndighederne, er ikke en forudsætning. Et skrivebord er et arbejdsredskab. Dets fradragsberettigelse afhænger ikke af rummet.
Det afgørende er brugen. 90-procents-reglen gælder. Så længe du kan dokumentere, at du bruger dit skrivebord mindst 90 % til arbejde, kan du trække udgifterne fuldt ud fra. Det gælder også for en arbejdsplads i stuen.
Skal jeg vælge mellem homeoffice-beskatningsfradraget og møbelfradraget?
Nej, du kan gøre begge dele gældende. Homeoffice-beskatningsfradraget og fradraget for arbejdsredskaber udelukker ikke hinanden.
Homeoffice-beskatningsfradraget dækker dine andele af boligudgifter som husleje eller el. Det dækker ikke anskaffelsesomkostningerne til dit udstyr. Du kan både bruge fradraget OG samtidig trække udgifter til din kontorstol eller skrivebord fra efter de kendte regler (GWG eller AfA).
Hvad sker der, hvis jeg køber en kontorstol brugt?
Du kan også trække brugte kontormøbler fra i skat. Du skal bruge en købsbevis. En simpel kvittering fra en privatperson med alle relevante oplysninger er normalt tilstrækkelig for skattemyndighederne.
Fradraget afhænger af købsprisen:
Under 800 euro netto: Du kan trække beløbet fra som småanskaffelse (GWG) med det samme i købsåret.
Over 800 euro netto: Du afskriver stolen over den anslåede resterende brugstid. Vurder denne realistisk.
Kan studerende trække deres skrivebord fra i skat?
Ja, det er muligt, hvis visse betingelser er opfyldt. Dine studieudgifter er enten særlige udgifter (første uddannelse) eller reklameudgifter (anden uddannelse).
Et skrivebord, som du kan dokumentere hovedsageligt bruges til dit studie, betragtes som et arbejdsredskab. De samme regler gælder: 90-%-brugsregel og grænserne for småanskaffelser (GWG) eller afskrivning (AfA).
Tip til studerende: En selvangivelse kan ofte betale sig, selv uden indkomst. Med et underskud kan du opsamle dine studieudgifter. Når du får dit første job, bliver disse underskud modregnet i din første løn og kan reducere din skattebyrde.
Hvad gør jeg, hvis der ikke er angivet moms på fakturaen?
Det er almindeligt ved køb fra privatpersoner eller små virksomheder. For dig som lønmodtager eller som selvstændig, der benytter småvirksomhedsordningen, er det ikke et problem. Du fratrækker det fulde beløb, du har betalt (bruttobeløbet).
Virksomheder, der er berettiget til momsfradrag, kan ikke få moms refunderet. Til afskrivning er den betalte slutpris beregningsgrundlaget.
En ergonomisk arbejdsplads er en investering i dit helbred og din ydeevne. Hos DESKSPACE finder du TÜV-godkendte, højdejusterbare skriveborde og ergonomiske stole, som du kan trække fra i skat efter de her beskrevne regler.