

Sådan fungerer hjemmearbejdsfradraget – nemt forklaret til selvangivelsen

Homeoffice-standardfradraget gør det lettere for dig at kræve omkostninger til hjemmearbejde i din selvangivelse. Du behøver ikke dokumentere et separat arbejdsrum. Siden 2023 kan du fastsætte 6 euro for hver ren homeoffice-dag. Ordningen er begrænset til maksimalt 210 dage. Det giver dig i bedste fald en skattebesparelse på op til 1.260 euro pr. år.
Hvad er homeoffice-standardfradraget?
Homeoffice-standardfradraget er en forenklingsregel i tysk skattelovgivning. Det blev indført, så lønmodtagere nemt kan fratrække deres erhvervsmæssige merudgifter ved hjemmearbejde skattemæssigt.
Den største fordel er, at du ikke behøver at dokumentere enkeltomkostninger som strøm eller varme. Det forenkler processen betydeligt. Du skal blot dokumentere de dage, hvor du udelukkende har arbejdet hjemmefra. Standardfradraget er et praktisk alternativ til den komplekse fradrag for et hjemmekontor.
Udvikling og gældende ordning
Det, der startede som en midlertidig hjælp under corona-pandemien, er nu fast etableret i skattelovgivningen. Oprindeligt, i 2020, var der 5 euro pr. dag for maksimalt 120 dage, altså op til 600 euro om året.
Siden skatteåret 2023 er situationen forbedret. Standardfradraget er ikke kun blevet permanent, men også forhøjet. Nu er der 6 euro pr. dag for op til 210 arbejdsdage. Det øger det maksimale fradragsberettigede beløb til 1.260 euro pr. år. Denne justering afspejler den stigende betydning af hjemmearbejde.
Udviklingen i homeoffice-standardfradraget på et øjeblik
| Kendetegn | Ordning indtil 2022 | Ordning fra 2023 |
|---|---|---|
| Beløb pr. dag | 5 euro | 6 euro |
| Maksimale dage | 120 dage | 210 dage |
| Maksimalt beløb | 600 euro | 1.260 euro |
| Status | Midlertidig ordning | Permanent i loven |
Tabellen viser, at de nye regler udgør en klar forbedring for alle, der regelmæssigt arbejder hjemmefra.
Vigtig bemærkning: Standardfradraget tæller som reklameomkostninger. Det får først skattemæssig effekt, når dine samlede reklameomkostninger overstiger standardfradraget for lønmodtagere på 1.230 euro (status 2024).
Hvem drager fordel af ordningen?
Enhver lønmodtager kan bruge standardfradraget, som har arbejdet udelukkende hjemmefra på bestemte dage. Det er uden betydning, om du har et separat arbejdsrum eller sidder ved køkkenbordet.
Standardfradraget er særligt fordelagtigt for dig, hvis du:
- Hvis du ikke har et skattemæssigt anerkendt arbejdsrum, fordi du for eksempel kun bruger en arbejdsplads i stuen.
- Hvis dine samlede reklameomkostninger overstiger standardfradraget for lønmodtagere på 1.230 euro.
- Du søger en enkel løsning til at angive dine homeoffice-udgifter.
Indretningen af din arbejdsplads påvirker din produktivitet og sundhed. I vores guide viser vi dig, hvordan du kan indrette din homeoffice-arbejdsplads optimalt. Fradraget dækker løbende omkostninger, men anskaffelse af arbejdsredskaber som et hæve-sænkebord kan du trække fra ekstra.
Det du skal vide for at få ret til homeoffice-beskatningsfradraget
For at du kan bruge homeoffice-beskatningsfradraget i selvangivelsen med succes, er der klare regler. Disse betingelser er præcist definerede og sikrer, at fradraget kun anvendes for faktiske arbejdsdage hjemme. En god forståelse af detaljerne er afgørende.
Den vigtigste grundregel er enkel. Du skal have arbejdet udelukkende hjemmefra den pågældende dag. Denne regel er streng. En kort tur til kontoret, for eksempel for at deltage i et møde, udelukker retten til fradraget for den dag.
Hvornår betragtes en dag som ren homeoffice-dag?
Ifølge loven skal den erhvervsmæssige aktivitet på dagen have fundet sted "overvejende" i hjemmet. I praksis betyder det, at du ikke har været på din primære arbejdsplads den dag.
Det skal forhindre dobbelt fradrag for omkostninger. Hvis du på en dag både arbejder hjemme og kører til kontoret, kan du i stedet anvende kørselsfradraget for arbejdsrejsen. Begge dele sammen er ikke muligt.
Husk: For hver arbejdsdag gælder enten homeoffice-beskatningsfradraget eller kørselsfradraget. Det er lovligt udelukket at kombinere begge for samme dag.
Denne klare adskillelse er vigtig for at undgå fejl i selvangivelsen og forhindre spørgsmål fra skattemyndighederne.
Din dokumentationspligt
Du behøver ikke samle enkeltbilag som el- eller huslejeopgørelser for homeoffice-beskatningsfradraget. Men helt uden dokumentation går det ikke. På forlangende skal du kunne bevise over for skattemyndighederne, hvor mange dage du faktisk har arbejdet hjemmefra.
Uformelle optegnelser egner sig bedst til dette. Du kan føre dem digitalt eller klassisk på papir.
- Kalenderposter: Noter de dage, hvor du har arbejdet hjemmefra, i din kalender. En forkortelse som "HO" er tilstrækkelig.
- Excel-tabel: En tabel med dato og en note for hjemmearbejdsdagen er også en god metode til at bevare overblikket.
- Bekræftelse fra arbejdsgiver: En uformel bekræftelse fra din arbejdsgiver om de bevilgede hjemmearbejdsdage er nyttig, selvom den ikke er obligatorisk. Den styrker din troværdighed.
Disse optegnelser behøver du ikke automatisk at indsende. Hav dem dog klar, hvis skattemyndighederne spørger.
Betydningen af hjemmearbejde
Eksistensen af sådanne regler viser, hvor meget arbejdsverdenen har ændret sig. Homeoffice-andelen i Tyskland ligger stabilt på 24,5 %. Før pandemien i 2019 arbejdede kun 12,9 % de erhvervsaktive arbejder lejlighedsvis hjemmefra. Under den første nedlukning i 2020 steg tallet til 21 %. Ansatte arbejder i gennemsnit omkring 1,6 dage om ugen hjemmefra.
Denne udvikling viser tydeligt, hvor vigtigt det er at kende og udnytte skattemæssige muligheder som homeoffice-pauschalen. Flere indsigter finder du i Homeoffice Report 2025.
Særligt tilfælde: Intet fast arbejdssted
En særlig situation opstår for personer uden fast "første arbejdssted". Det gælder for eksempel mange i markedsarbejde eller konsulenter.
For denne gruppe gælder en særlig regel. Hvis de på en dag hverken var hos kunden eller et andet arbejdssted, men udelukkende arbejdede hjemmefra, kan de gøre krav på pauschalen. Det gælder også, hvis de hjemme kun har udført for- eller efterberedelsesopgaver. Betingelsen er også her, at der ikke fandt anden udadvendt aktivitet sted den dag.
Den korrekte beregning til din selvangivelse
Beregningen af homeoffice-pauschalen i selvangivelsen er enkel. Du skal blot tælle dine arbejdsdage omhyggeligt for at opnå den maksimale fordel.
Tæl præcist de dage, hvor du udelukkende har arbejdet hjemmefra. Dette tal er grundlaget for alt det videre.
Tæl hjemmearbejdsdage korrekt
Beregn antallet af dine rene hjemmearbejdsdage. Gange dette tal med pauschalbeløbet på 6 euro pr. dag.
Hold øje med loftet. Skattemyndighederne accepterer maksimalt 210 dage om året. Din maksimale ret til fradrag fra pauschalen er derfor begrænset til 1.260 euro.
Selv hvis du har arbejdet hjemmefra i mere end 210 dage, er beløbet begrænset til 1.260 euro. Angivelse af et højere antal dage giver dig ingen ekstra skattemæssig fordel.
Hjemmearbejdsfradraget hører til reklameudgifterne. Det er særligt relevant for dig, hvis dine samlede reklameudgifter overstiger det generelle bundfradrag på 1.230 Euro. En fordel er, at du ikke behøver at samle enkeltbilag for strøm eller varme. Læs mere om, hvordan du kan udnytte fordelene ved den nye fradragsordning i 2025.
Praktiske eksempler til illustration
De følgende tre scenarier viser, hvordan forskellige arbejdsmodeller påvirker det fradragsberettigede beløb.
Scenario 1: Fuldtid med faste hjemmearbejdsdage
Du arbejder fuldtid og har aftalt to faste hjemmearbejdsdage om ugen. Efter fradrag for ferie og helligdage er der ofte omkring 46 arbejdsuger om året.
- Beregningsgrundlag: 2 dage/uge x 46 uger = 92 hjemmearbejdsdage
- Ret: 92 dage x 6 Euro/dag = 552 Euro
Dette beløb ligger under den øvre grænse og kan fuldt ud fratrækkes.
Scenario 2: Deltid i hybridmodel
Du arbejder deltid tre dage om ugen og er i gennemsnit to dage hjemmefra.
- Beregningsgrundlag: 2 dage/uge x 46 uger = 92 hjemmearbejdsdage
- Ret: 92 dage x 6 Euro/dag = 552 Euro
Det afgørende er kun det faktiske antal dage med hjemmearbejde.
Scenario 3: Næsten fuldstændig fjernarbejde
Du arbejder næsten udelukkende hjemmefra. Over året bliver det til 230 hjemmearbejdsdage.
- Beregningsgrundlag: 230 dage talt
- Begrænsning: Skattemyndighederne anerkender maksimalt 210 dage.
- Ret: 210 dage x 6 Euro/dag = 1.260 Euro
Her gælder den lovbestemte øvre grænse på 1.260 Euro.
Sammenhængen med bundfradraget for lønmodtagere
Samarbejdet med bundfradraget for lønmodtagere på 1.230 Euro er vigtigt. Dette beløb trækker skattemyndighederne automatisk fra dine indtægter uden dokumentation.
Hjemmearbejdsfradraget er en del af dine samlede reklameudgifter. Det giver dig kun en reel skattebesparelse, hvis alle dine erhvervsrelaterede udgifter tilsammen overstiger grænsen på 1.230 Euro.
| Situation | Dine samlede reklameudgifter (inkl. hjemmearbejdsfradrag) | Hvad skattemyndighederne godkender | Resultat for dig |
|---|---|---|---|
| Sag A | 900 Euro | 1.230 Euro (Bundfradrag for lønmodtagere) | Ingen yderligere skattebesparelse. |
| Sag B | 1.500 Euro | 1.500 Euro (Dine faktiske omkostninger) | Du får fordel, fordi dine omkostninger er højere end bundfradraget. |
Det kan betale sig at samle alle erhvervsrelaterede udgifter. Husk ud over hjemmearbejdsfradraget også omkostninger til fagbøger, efteruddannelse, medlemskontingenter eller arbejdsredskaber. Kun hvis det samlede beløb overstiger 1.230-euro-grænsen, betaler du mindre i skat.
Praktisk vejledning: Sådan indtaster du alt i bilag N
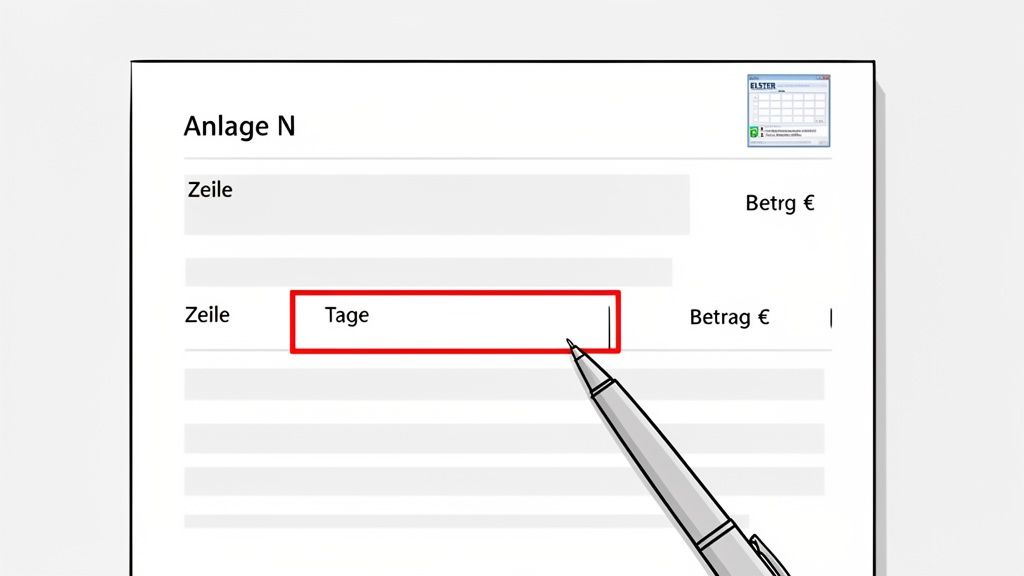
Du har talt dine hjemmearbejdsdage og kender det beløb, du har ret til. Den afgørende del er indtastningen i homeoffice-pakke selvangivelsen.
Alle oplysninger om homeoffice-pakken hører til i bilag N i din selvangivelse. Denne formular samler alle oplysninger om din løn som lønmodtager og er det rette sted for dine reklameomkostninger.
Hvor præcist indtaster jeg pakken?
Inden for bilag N skal du gå til afsnittet "Reklameomkostninger". Skattevæsenet har oprettet et særskilt felt til homeoffice-pakken her.
Find linjen med betegnelsen "Homeoffice-pakke". I formularerne for skatteårene fra 2023 er det som regel linje 60 i bilag N. Her ser du to felter.
- I det første felt indtastes antal rene hjemmearbejdsdage. Indtast her maksimalt 210 dage.
- Det andet felt er reserveret til det samlede beløb. Skatteprogrammer som ELSTER klarer beregningen for dig. Du indtaster kun dagene, og programmet ganger dem med 6 euro og overholder loftet på 1.260 euro.
Praktisk tip: Stol på automatiseringen i dit skatteprogram. Indtast kun det præcise antal dage. Det undgår beregningsfejl.
Tjekliste til indtastning i bilag N
Denne tjekliste guider dig gennem processen og opsummerer alt vigtigt for homeoffice-pakke selvangivelsen.
Tabellen giver dig en klar plan over, hvilke oplysninger du har brug for, og hvor du skal indtaste dem.
Tjekliste til indtastning i bilag N
En trinvis oversigt over de nødvendige oplysninger og hvor de skal indtastes i selvangivelsen.
| Trin | Nødvendig information | Hvor indtastes (eksempel linje) | Vigtig bemærkning |
|---|---|---|---|
| 1. Åbn formular | Bilag N for det relevante skatteår | Åbn bilag N i ELSTER eller dit skatteprogram. | Sørg for at arbejde med det korrekte skatteår. |
| 2. Fastlæg dage | Præcist antal rene hjemmearbejdsdage | Hav tallet klar fra dine optegnelser. | Maksimalt 210 dage kan fratrækkes. |
| 3. Find feltet | Linjen med betegnelsen "Homeoffice-pakke" | Find linje 60 (kan variere afhængigt af år). | Læs den præcise betegnelse for feltet. |
| 4. Indtast data | Dine opgjorte antal dage | Indtast antallet af dine dage (max. 210) i feltet. | Softwaren beregner beløbet automatisk. |
| 5. Kontroller oplysningerne | Kontrol af indtastning og beregnet beløb | Tjek det indtastede tal og den beregnede sum. | En kort kontrol forhindrer tastefejl. |
Med denne fremgangsmåde bevarer du overblikket og sikrer, at dine oplysninger når korrekt frem til skattemyndighederne.
Almindelige fejl og hvordan du undgår dem
Der er typiske fejl ved indtastning af homeoffice-puljen. Det kan føre til spørgsmål fra skattemyndighederne eller true din ret til fradrag. Husk følgende punkter.
- Forkert antal dage: Indtast ikke de fulde 210 dage, hvis du ikke har arbejdet dem og kan dokumentere det. Et realistisk, dokumenteret tal er det bedste valg.
- Dobbelt fradrag: For dage, hvor du bruger homeoffice-puljen, må du ikke samtidig anvende befordringsfradraget. Det er lovmæssigt forbudt.
- Forkert formularfelt: Homeoffice-puljen er ikke det samme som et hjemmearbejdsrum. Indtast ikke dine oplysninger ved en fejl i feltet for arbejdsrumudgifter.
- Glemt samlet beløb: Homeoffice-puljen overstiger ofte ikke medarbejderfradraget på 1.230 euro. Saml alle andre erhvervsrelaterede udgifter som faglitteratur, efteruddannelse eller arbejdsredskaber.
En korrekt indtastning i bilag N er nøglen til succes. Det sikrer en hurtig behandling og giver dig det maksimale økonomiske udbytte af din tid i hjemmearbejdet.
Homeoffice-pulje eller fradrag for arbejdsrum?
Homeoffice-pulje eller fuld fradrag for arbejdsrummet? Det er et afgørende spørgsmål for din selvangivelse. Begge muligheder har fordele, men er bundet til forskellige regler. Dit valg bestemmer, hvor mange penge du får tilbage.
Før du vælger en mulighed i din Homeoffice-pulje i selvangivelsen, skal du kende de strenge kriterier for et hjemmearbejdsrum.
De strenge betingelser for hjemmearbejdsrummet
Skattemyndighederne har klare krav til et skattemæssigt anerkendt arbejdsrum. Et arbejdsområde i stuen eller skrivebordet i soveværelset er ikke tilstrækkeligt.
Dit arbejdsrum skal opfylde disse kriterier:
- Rumadskillelse: Det skal være et separat rum, der er adskilt fra resten af boligen med en dør.
- Fast udelukkende erhvervsmæssig brug: Rummet skal bruges mindst 90 % erhvervsmæssigt. En gæsteseng eller private hylder fører til afvisning.
- Centrum for hele den professionelle aktivitet: Siden 2023 er det det vigtigste krav. Rummet skal være det sted, hvor de mest betydningsfulde opgaver i dit job udføres.
Hvis bare én af disse betingelser ikke er opfyldt, er arbejdsrummet udelukket. Din eneste mulighed er så standardfradraget for hjemmearbejde.
En direkte sammenligning: Standardfradrag vs. faktiske omkostninger
Hvilken mulighed der er bedst for dig, afhænger af din bolig- og arbejdssituation. Har du et anerkendt arbejdsrum, der udgør centrum for dit arbejde? Så har du valget. Du kan vælge det årlige standardfradrag på 1.260 euro eller fradrage de faktiske omkostninger, hvilket ofte er økonomisk mere fordelagtigt. For alle andre er standardfradraget den nemme løsning.
Her er de to modeller sammenlignet:
| Kendetegn | Standardfradrag for hjemmearbejde | Hjemmearbejdsrum |
|---|---|---|
| Ret | Enhver lønmodtager, der på bestemte dage udelukkende har arbejdet hjemmefra. | Kun ved et separat rum, der udgør centrum for hele arbejdet. |
| Fradragets størrelse | 6 euro pr. dag, maks. 1.260 euro om året (for 210 dage). | Enten det årlige standardfradrag på 1.260 euro ELLER fradrag for de faktiske andele af omkostninger. |
| Dokumentationspligt | Du skal kun registrere dagene. Ingen kvitteringer for omkostninger nødvendige. | Detaljerede dokumentationer af alle andele af omkostninger som husleje, el, varme er påkrævet. |
| Fleksibilitet | Høj. Gælder også arbejde ved køkkenbordet. | Lav. Strenge krav til rum og brug. |
Hvornår er hvilken mulighed bedst for dig?
Standardfradraget for hjemmearbejde er det rette valg, hvis du:
- ikke har et separat rum til dit arbejde eller også bruger det privat.
- vil spare besværet med at samle kvitteringer og beregne omkostninger.
- arbejder fleksibelt forskellige steder i din bolig.
Fradraget for et hjemmearbejdsrum er økonomisk ofte det bedste valg, hvis du:
- opfylder alle de strenge krav fra skattemyndighederne.
- har høje andele af omkostninger, der overstiger 1.260 euro om året.
- er villig til at bruge den ekstra indsats på dokumentationen.
Opfylder du betingelserne for et arbejdsrum, bør du regne ud, hvilken løsning der gavner dig mest. En vejledning i, hvordan du kan fradrage omkostningerne til dit arbejdsrum, hjælper dig med beregningen. For de fleste lønmodtagere er standardfradraget dog den nemmeste måde at reducere skattebyrden på.
Fradrag for ekstra arbejdsredskaber til hjemmekontoret
Homeoffice-puljen dækker løbende udgifter som strøm og varme. Dit arbejdsudstyr er ikke inkluderet. Du kan desuden fratrække anskaffelser til din arbejdsplads som reklameomkostninger.
Det gælder for alt, du primært bruger til dit arbejde. Det inkluderer møbler og teknik, der gør dit hjemmekontor til en professionel arbejdsplads. En ergonomisk arbejdsplads er en investering i dit helbred og din produktivitet.
Lavværdigenstande: Den hurtige vej
Reglen for lavværdigenstande (GWG) er vigtig. Arbejdsredskaber, der ikke koster mere end 800 euro netto (952 euro brutto), kan du straks og fuldt ud fratrække i købsåret.
Denne straksafskrivning er praktisk for mange hjemmearbejdspladsanskaffelser.
- Kontorstol: En ergonomisk stol til din ryg.
- Skærm: En anden skærm til mere effektivt arbejde.
- Printer eller scanner: Klassikere til kontorarbejde.
- Software: Programmer og licenser til dit arbejde.
Denne regel forenkler homeoffice pauschale steuererklärung, da du ikke behøver at følge afskrivninger i årevis.
Afskriv dyrere anskaffelser over flere år
Hvis et køb overstiger grænsen på 800 euro netto, skal du afskrive det over dets officielle "driftsmæssige brugstid". Det gælder for eksempel for et elektrisk højdejusterbart skrivebord.
Varigheden står i de officielle AfA-tabeller ("Afskrivning for slid"). For kontormøbler gælder som regel en varighed på 13 år.
Et praktisk eksempel: Du køber et højdejusterbart skrivebord fra DESKSPACE til 1.300 euro. Du afskriver det over 13 år. Hvert år kan du altså fratrække 100 euro (1.300 euro / 13 år) som reklameomkostninger.
Selvom det tager længere tid, reducerer dette beløb hvert år din skattepligtige indkomst.
Dokumentation til SKAT
Uanset om det er straksafskrivning eller over flere år, kræver SKAT en kvittering. Gem altid fakturaen eller købsbeviset. Den skal vise genstanden, prisen og købsdatoen.
Ved ting med mulig privat brug, som en bærbar computer, accepterer SKAT som regel en erhvervsmæssig andel på 50 %. Hvis du vil fratrække mere, skal du kunne begrunde det godt. Ved rene kontormøbler som et skrivebord eller kontorstol er den erhvervsmæssige brug ubestridt. Også et ergonomisk tastatur og mus kan du fratrække fuldt ud.
Hjemmearbejdsfradraget: Det skal du vide
Hjemmearbejdsfradraget rejser ofte spørgsmål. Her er svarene på de vigtigste uklarheder.
Gælder fradraget også, hvis jeg er syg?
Nej. Fradraget gælder kun for dage, hvor du rent faktisk har arbejdet hjemmefra.
Sygdomsdage, feriedage eller andre fraværsdage tæller ikke med. Fradraget skal dække de erhvervsmæssige meromkostninger ved reelle arbejdsdage hjemmefra.
Hvad hvis mine reklameomkostninger samlet set er lave?
Det kan ske, at dine samlede reklameomkostninger ligger under arbejdstagerens standardfradrag på 1.230 euro.
I dette tilfælde anvender skattemyndighederne automatisk det højere standardfradrag, fordi det er mere fordelagtigt for dig. Du får først glæde af hjemmearbejdsfradraget, når dine samlede erhvervsmæssige udgifter overstiger grænsen på 1.230 euro.
Skal jeg dokumentere mine hjemmearbejdsdage?
Du behøver ikke sende bilag til skattemyndighederne med det samme. Men du bør være forberedt på forespørgsler.
Før en simpel liste over dine hjemmearbejdsdage.
- Et Excel-ark er tilstrækkeligt.
- Indtastninger i din digitale kalender er også egnede.
- Nogle arbejdsgivere udsteder en uformel bekræftelse.
Denne dokumentation tjener som din sikkerhed.
Kan studerende også bruge standardfradraget?
Ja. Hvis du studerer eller arbejder hjemmefra, kan du anvende standardfradraget. Den skattemæssige effekt afhænger af din status.
Vigtig forskel: Ved andet studie betragtes udgifterne som reklameomkostninger. Ved første studie kun som særlige udgifter, hvilket ofte begrænser det skattemæssige fradrag.
For selvstændige er reglerne anderledes. De fratrækker normalt deres udgifter til hjemmekontoret direkte som driftsomkostninger i stedet for at bruge standardfradraget.
En ergonomisk arbejdsplads er godt for din ryg og en investering, som du ud over standardfradraget kan trække fra i skat. Hos Deskspace finder du TÜV-godkendte, højdejusterbare skriveborde og ergonomiske stole, der forbedrer dit helbred og din produktivitet i hjemmekontoret. Dermed sikrer du dig ikke kun skattemæssige fordele, men investerer også i dig selv. Besøg https://deskspace.de og find det rette setup til dig.


