

Fradrag for hjemmearbejde for maksimal besparelse

Du kan fradrage dit homeoffice i skat. Der er to måder. Enten bruger du den enkle homeoffice-sats for hver dag, du arbejder hjemmefra. Eller du fratrækker de faktiske omkostninger for et hjemmearbejdsrum. Det er muligt, hvis din arbejdsplads opfylder skattemyndighedernes strenge krav.
Hvilken mulighed der giver dig den største skattebesparelse, afhænger af din personlige arbejdssituation.
De to måder at få skattefradrag for dit homeoffice på
Hvis du vil gøre dine homeoffice-udgifter fradragsberettigede, skal du vælge mellem to modeller. Hver mulighed har sine egne betingelser og fordele.
Den første metode er homeoffice-satsen. Den giver også dem en skattefordel, som ikke har et separat arbejdsrum. Selv hvis du kun bruger en arbejdsplads i stuen, kan du drage fordel af dette fradrag.
Den anden metode er hjemmearbejdsrummet. Denne mulighed gælder kun, hvis du bruger et separat, aflukket rum næsten udelukkende til erhvervsmæssige aktiviteter.
Lovændringer siden 2023
Reglerne for homeoffice er tilpasset den ændrede arbejdssituation. Siden 2023 er homeoffice-satsen hævet til maksimalt 1.260 euro årligt. Det svarer til 6 euro pr. dag for op til 210 arbejdsdage. Denne forhøjelse skal kompensere for de øgede udgifter til strøm og opvarmning.
Samtidig er kravene til et hjemmearbejdsrum højere. Du kan kun fratrække det, hvis det udgør centrum for hele din erhvervsmæssige aktivitet. Flere detaljer om betingelserne finder du for eksempel i vejledningen fra qonto.com.
For at gøre det nemmere for dig at vælge den rigtige metode, finder du her en direkte sammenstilling.
Homeoffice-sats vs. hjemmearbejdsrum i sammenligning
En direkte sammenligning af de to fradragsmuligheder hjælper med at finde den rette løsning til din situation.
| Kendetegn | Homeoffice-sats | Hjemmearbejdsrum |
|---|---|---|
| Forudsætning | Intet separat rum nødvendigt, en arbejdsplads i hjørnet er tilstrækkeligt | Separat, aflukket rum |
| Brug | Ingen krav til brugens intensitet | Næsten udelukkende erhvervsmæssig brug (>90 %) |
| Betingelse | Der arbejdes hovedsageligt hjemmefra den dag | Skal være centrum for hele den erhvervsmæssige aktivitet |
| Maksimalt beløb | 1.260 euro om året (6 euro x 210 dage) | Faktiske omkostninger (leje, strøm osv.) eller årlig fast sats på 1.260 euro |
| Dokumentation | Enkel dokumentation af arbejdsdage | Omfattende dokumentation af omkostninger og brug påkrævet |
Oversigten viser de grundlæggende forskelle. Satsen er for de fleste lønmodtagere den mere praktiske løsning. Arbejdsværelset kan være økonomisk mere fordelagtigt for selvstændige eller faggrupper med klart arbejdssted hjemme.
Sådan bruger du homeoffice-satsen korrekt

Homeoffice-satsen er den nemmeste måde at gøre dit hjemmearbejde skattemæssigt gældende på. Den er skabt til tilfælde, hvor et fuldt arbejdsrum mangler, eller de strenge krav ikke kan opfyldes. Om du arbejder ved køkkenbordet eller i en krog i stuen, kan du bruge satsen.
Fordelen ligger i det lave besvær. I stedet for at samle omkostningsoversigter og kvitteringer, angiver du et fast beløb pr. arbejdsdag. Det sparer tid.
Hvilke betingelser gælder for satsen?
For at du kan trække homeoffice-satsen fra, skal få, klare betingelser være opfyldt. Skattemyndighederne kontrollerer, om fradraget er berettiget.
Den afgørende regel er, at du på den pågældende dag overvejende har arbejdet hjemmefra. Din arbejdstid hjemme skal have været længere end noget andet sted, for eksempel på virksomhedens kontor.
Samtidig må du ikke trække kørsel til din primære arbejdsplads fra for samme dag. Kombinationen af begge satser på en dag er ikke tilladt.
Homeoffice-satsen er en forenklet kompensation for de omkostninger, der opstår ved erhvervsmæssig brug af dine private rum, altså forholdsmæssig husleje, el og varme.
Sådan beregner du din ret
Beregningen er enkel. For hver dag, hvor du opfylder betingelserne, kan du angive 6 euro. Der er dog en øvre grænse.
Du kan gøre brug af satsen for maksimalt 210 dage pr. kalenderår.
Det giver et maksimalt fradragsbeløb på 1.260 euro om året (210 dage × 6 euro). Selv hvis du har arbejdet hjemme mere end 210 dage, forbliver dette maksimum.
-
Eksempel 1: Deltids-homeoffice
Du arbejder 150 dage om året fuldstændigt hjemmefra. Din beregning er: 150 dage × 6 euro = 900 euro. Dette beløb kan du trække fra som reklameomkostninger. -
Eksempel 2: Fuldtids-homeoffice
Du har arbejdet hjemmefra i 230 dage. I dette tilfælde gælder loftet. Du kan altså kun angive maksimalt 210 dage, hvilket svarer til et fradragsberettiget beløb på 1.260 euro.
Sådan dokumenterer du dine dage til skattemyndighederne
En formel attest fra din arbejdsgiver er ikke nødvendig. Alligevel skal du kunne dokumentere over for skattemyndighederne, hvilke dage du har arbejdet hjemmefra, hvis de spørger. En ordentlig dokumentation er derfor påkrævet.
En uformel registrering er tilstrækkelig. Før en liste eller marker dagene i din kalender. Disse noter bør du gemme, hvis SKAT spørger.
Vigtigheden af denne regel vises af aktuelle tal. Homeoffice-andelen i Tyskland har stabiliseret sig omkring en fjerdedel. Ifølge en undersøgelse fra ifo-instituttet arbejdede i februar 2025 24,5 procent af de ansatte i det mindste delvist hjemmefra. Det understreger vigtigheden af fradraget for mange lønmodtagere. Mere om udviklingen i homeoffice-brug i Tyskland kan du læse her.
Fradraget i samspil med erhvervsudgifterne
Det er vigtigt at forstå, hvordan homeoffice-beskatningsfradraget fungerer i det samlede billede af erhvervsudgifter. Det er en delkomponent og bliver ikke blot refunderet ekstra.
Hver lønmodtager får automatisk fra SKAT det lønmodtagerfradrag på 1.230 euro (status 2024) modregnet. Dette beløb trækkes fra din skattepligtige indkomst uden, at du behøver indsende dokumentation.
En reel skattebesparelse gennem dine erhvervsudgifter opnår du først, når det samlede beløb overstiger dette standardfradrag på 1.230 euro. Homeoffice-beskatningsfradraget hjælper dig med at komme over denne grænse. Alle andre erhvervsrelaterede udgifter, såsom faglitteratur, arbejdsredskaber eller efteruddannelse, tæller med.
Hvornår du kan fratrække et hjemmekontor
At fratrække et kontor i skat er økonomisk ofte mere fordelagtigt end homeoffice-beskatningsfradraget. SKATs krav er dog høje, og reglerne er klart definerede. Et arbejdsområde i stuen, som er tilstrækkeligt for fradraget, er ikke nok her.
Denne mulighed kommer kun på tale, hvis hele dit arbejdsliv dokumenterbart foregår inden for hjemmets fire vægge. Det gælder især selvstændige, freelancere eller ansatte i specifikke konstellationer. Opfylder du kriterierne, må du fratrække de faktiske omkostninger forholdsmæssigt.
De strenge kriterier for et kontor
For at SKAT anerkender dit rum som et hjemmekontor, skal flere betingelser være opfyldt. Det skal være et separat rum, der kan lukkes af med en dør, og som klart er integreret i din private bolig eller dit hus. Et gennemgangsværelse, en åben galleri eller en niche i gangen er ikke tilstrækkeligt.
Den største hindring er den næsten udelte erhvervsmæssige brug. Du skal kunne bevise, at rummet bruges til mindst 90 % til din erhvervsmæssige eller forretningsmæssige aktivitet. Enhver væsentlig privat medbrug som gæsteværelse, opbevaringsrum eller hobbyrum er udelukket.
Skattemyndighederne kan kræve dokumentation som fotos, en plantegning eller en præcis beskrivelse af rummet. En klar adskillelse mellem arbejde og privatliv er afgørende.
Arbejdsfokus for hele din erhvervsmæssige aktivitet
Siden 2023 gælder en endnu strengere regel. Dit hjemmearbejdsrum skal være arbejdsfokus for hele din erhvervsmæssige og forretningsmæssige aktivitet. Det er nøglebetingelsen for at kunne trække de faktiske omkostninger fra.
Skattemyndighederne vurderer, hvor det kvalitative fokus i dit arbejde ligger. Det tæller, hvor du udfører de opgaver, der er væsentlige og afgørende for dit erhverv. Det er ikke nok at udføre lejlighedsvise administrative opgaver hjemmefra. En sammenligning med karakteristika for professionelle kontor- og praksisarealer kan hjælpe med at forstå kravene.
- Eksempel lærer: En lærer underviser i skolen. Selvom han bruger tid hjemme på forberedelse og efterbehandling, ligger det kvalitative fokus i klasseværelset. Hans arbejdsrum er derfor ikke arbejdsfokus. Han skal bruge hjemmearbejdsfradraget.
- Eksempel Content Creator: En YouTuber, der udelukkende optager, redigerer og udgiver sine videoer i hjemmestudiet, har her sit arbejdsfokus. Han kan fratrække de fulde omkostninger til sit arbejdsrum.
Sådan beregner du de fradragsberettigede omkostninger
Hvis dit arbejdsrum opfylder alle kriterier, kan du medregne de forholdsmæssige omkostninger til din bolig som reklameomkostninger eller driftsudgifter. Beregningen baseres på arealandelen af dit arbejdsrum i forhold til det samlede boligareal.
Formlen lyder:
(Areal af arbejdsrum i m² / samlet boligareal i m²) x 100 = procentdel af omkostninger
Denne procentdel anvender du på alle omkostninger, der kan fordeles.
Følgende omkostninger kan du gøre forholdsmæssigt gældende:
- Leje
- Bikostnader som varme, vand, affaldshåndtering
- Strømomkostninger
- Renoveringsomkostninger i arbejdsrummet (100 %)
- Renter på realkreditlån
- Afskrivning af bygningen (AfA)
Flere detaljer finder du i vores artikel om fradrag for omkostninger til dit arbejdsrum.
Et konkret beregningseksempel
Din bolig er på 100 m² og dit arbejdsrum måler 15 m². Andelen af arbejdsrummet er derfor 15 %.
Dine årlige boligomkostninger ser således ud:
| Omkostningstype | Årlige samlede omkostninger | Andel af arbejdsrum (15 %) |
|---|---|---|
| Kold leje | 12.000 € | 1.800 € |
| Bikostnader | 2.400 € | 360 € |
| Strøm | 1.200 € | 180 € |
| Sum af de forholdsmæssige omkostninger | 15.600 € | 2.340 € |
I dette tilfælde kunne du angive 2.340 euro for dit arbejdsrum i selvangivelsen. Det er betydeligt mere end maksimumsbeløbet for hjemmearbejdsfradraget. Du skal opbevare alle bilag som lejekontrakt og regnskab for driftsomkostninger omhyggeligt.
Korrekt fradrag for arbejdsredskaber og kontormøbler
En afgørende fordel er, at du altid kan trække arbejdsredskaber fra ekstra. Det gælder uanset, om du bruger hjemmearbejdsfradraget eller gør krav på udgifter til et arbejdsrum. Enhver investering i dit professionelle udstyr reducerer din skattebyrde.
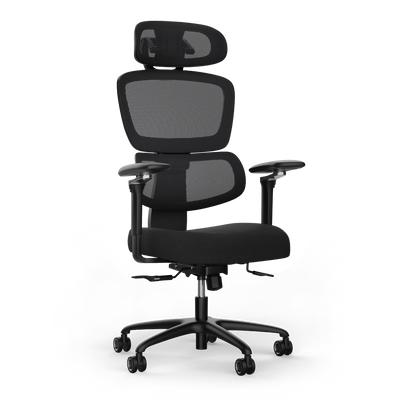
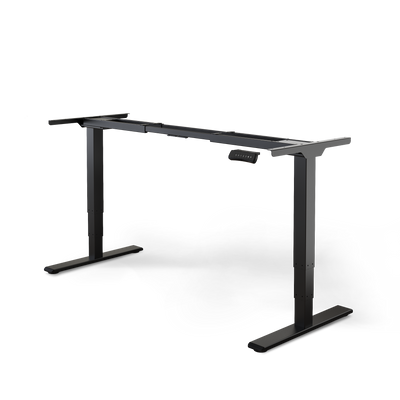
Det omfatter bærbare computere, skærme og møbler. Et hæve-/sænkebord eller en ergonomisk kontorstol er klassiske arbejdsredskaber. De kan trækkes fra.
Skattemyndighederne skelner mellem to metoder: straksfradrag i købsåret eller afskrivning over flere år.
Straksfradrag for lavværdige aktiver (GWG)
Den nemmeste metode er straksfradraget for lavværdige aktiver (GWG). Her kan du straks og fuldt ud fratrække anskaffelsesomkostningerne i købsåret som reklameomkostninger.
Forudsætningen er en prisgrænse. Et arbejdsredskab betragtes som GWG, hvis købsprisen er maksimalt 800 euro netto. Det svarer til en bruttosum på 952 euro ved 19 % moms.
Det vigtige er nettobeløbet. Tjek på fakturaen, om prisen uden moms overholder grænsen på 800 euro. Hvis den overstiger, er straksfradraget som GWG ikke muligt.
Eksempler på typiske GWG er:
- En kontorstol op til 952 euro inkl. moms.
- En skærm eller printer i denne prisklasse.
- Faglitteratur eller en ekstern harddisk.
Afskrivning over brugstiden (AfA)
Hvis et arbejdsredskab koster mere end 800 euro netto, skal du fordele omkostningerne over flere år. Denne proces kaldes afskrivning for slid (AfA). Du fordeler købsprisen jævnt over den brugstid, som skattemyndighederne har fastsat.
De officielle AfA-tabeller fra Finansministeriet fastlægger, over hvor mange år et aktiv skal afskrives. For kontormøbler som skriveborde gælder en brugstid på 13 år.
Et eksempel på AfA:
Du køber et hæve-/sænkebord til 1.300 euro. Da prisen ligger over grænsen for GWG, skal du afskrive det over 13 år.
- Beregningsgrundlag: 1.300 euro / 13 år = 100 euro pr. år.
- Resultat: Du kan i 13 år angive 100 euro om året som reklameomkostninger.
For digitale økonomigoder som computere, bærbare computere eller software gælder der siden 2021 en forenkling. Brugstiden er fastsat til et år som standard. Du kan afskrive sådanne enheder fuldt ud i anskaffelsesåret, uanset prisen. Det fungerer praktisk som et straksfradrag.
En detaljeret oversigt finder du i vores guide Fradrag for kontormøbler.
Typiske arbejdsredskaber i oversigt
Listen over fradragsberettigede arbejdsredskaber er lang. Grundlæggende kan du gøre krav på alt, hvad du dokumenteret har brug for til dit erhverv.
Her er et overblik, der hjælper med at kategorisere de hyppigste anskaffelser.
Afskrivning af arbejdsredskaber i hjemmekontoret
Denne tabel viser typiske arbejdsredskaber, deres brugsperiode ifølge AfA-tabel og om straksfradrag er muligt.
| Arbejdsredskaber | Brugsperiode (AfA) | Kan straks fradrages? | Eksempel |
|---|---|---|---|
| Højdejusterbart skrivebord | 13 år | Nej, da det som regel er > 800 euro netto | En købspris på 1.300 euro afskrives over 13 år (100 euro/år). |
| Ergonomisk kontorstol | 13 år | Ja, hvis under 800 euro netto | Ved en pris på 700 euro netto kan beløbet straks fradrages. |
| Bærbar / PC | 1 år | Indirekte, gennem 1-årig afskrivning | En bærbar computer til 1.500 euro afskrives fuldt ud i anskaffelsesåret. |
| Skærm | 1 år (som perifert udstyr) | Indirekte, gennem 1-årig afskrivning | En skærm til 600 euro afskrives fuldt ud i købsåret. |
| Printer | 1 år (som perifert udstyr) | Indirekte, gennem 1-årig afskrivning | En printer til 300 euro kan fradrages fuldt ud samme år. |
| Faglitteratur | Ingen fast varighed | Ja, hvis under 800 euro netto | En fagbog til 80 euro kan straks fradrages som reklameomkostning. |
Tabellen viser, hvor forskellige reglerne kan være. Især ved IT-udstyr drager du fordel af etårig afskrivning.
Dokumentation af erhvervsmæssig brug
For skattemyndighederne er det afgørende, at du bruger arbejdsredskaberne overvejende erhvervsmæssigt. Ved typiske kontorartikler som skrivebord eller kontorstol antages en erhvervsmæssig årsag i hjemmekontoret som regel.
For genstande, der også kan bruges privat, bør du dokumentere den erhvervsmæssige brug. En privat medbrug på op til 10 % er uskadeligt.
Saml altid alle fakturaer og kvitteringer. De er dit bevis for købspris og anskaffelsesdato. En ordentlig arkivering sikrer, at du udnytter dine investeringer fuldt ud skattemæssigt.
Sådan kommer dine homeoffice-omkostninger med i selvangivelsen
Du har samlet alle fradragsberettigede omkostninger. Nu kommer det afgørende trin: korrekt indtastning i selvangivelsen. Digitale hjælpemidler som ELSTER gør processen nemmere, men omhu er nødvendig. Her viser jeg dig, hvor du indtaster omkostningerne til dit hjemmekontor og dine arbejdsredskaber.
For de fleste lønmodtagere er Anlage N vigtig for indtægter fra ikke-selvstændigt arbejde. Her registreres alle reklameomkostninger.
Indtast homeoffice-fradraget i Anlage N
Homeoffice-fradraget er hurtigt ordnet og havner direkte i Anlage N.
- Åbn Anlage N i din selvangivelse.
- Gå til afsnittet "Reklameomkostninger".
- Der er en særlig linje til "homeoffice-beskatningsfradraget".
- Indtast her antallet af dine homeoffice-dage (maksimalt 210) ind. Softwaren beregner det samlede beløb automatisk.
En vigtig bemærkning: For de dage, hvor du bruger fradraget, må du ikke samtidig anvende pendlerfradraget for transport til arbejde.
Korrekt registrering af hjemmearbejdsrum og arbejdsudstyr
Omkostninger til et anerkendt hjemmearbejdsrum og dit arbejdsudstyr hører også til som fradragsberettigede udgifter i bilag N.
Se i bilag N efter afsnittet "Andre fradragsberettigede udgifter". Her indtaster du summen af alle dine udgifter, som ikke allerede er oplyst andre steder, for eksempel den forholdsmæssige husleje for dit arbejdsrum eller afskrivning på dit skrivebord.
Tip: Saml dine udgifter i grupper. Skriv "kontorartikler", "faglitteratur" eller "afskrivning af kontormøbler". Det giver overblik.
Skærmbilledet fra ELSTER-portalen viser dig, hvor du finder felterne til fradrag i bilag N.
Her indtaster du de opgjorte beløb. Uanset om det er fradragsbeløb eller faktiske omkostninger, er det det redskab, der sænker din skattebyrde.
Din tjekliste for en problemfri selvangivelse
God forberedelse hjælper med at undgå fejl og glemme fradragsberettigede poster.
Disse dokumenter og bilag bør du have klar:
- Registrering af dine homeoffice-dage: En liste eller en kalender.
- Fakturaer for arbejdsudstyr: Alle kvitteringer for køb af skrivebord, stol, bærbar computer osv.
- Omkostningsoversigt for arbejdsrummet: Detaljeret beregning af husleje og driftsudgifter.
- Tilhørende dokumenter: Lejekontrakt, opgørelse over driftsudgifter.
Opret en digital mappe eller saml alt i en fysisk mappe. Så har du alt ved hånden, hvis der kommer spørgsmål. Du behøver ikke sende bilag med med det samme, men SKAT kan bede om dem. Flere oplysninger finder du i vores guide til homeoffice-beskatningsfradraget i selvangivelsen.
Tjek også, om andre udgifter kan trækkes fra. Hvis du har måttet flytte af arbejdsmæssige grunde, kan du muligvis trække flytteomkostninger fra i skat. Det kan betale sig at gennemgå alle mulige fradragsberettigede udgifter.
De mest almindelige spørgsmål om skattefradrag ved hjemmearbejde
Her finder du svar på de mest almindelige spørgsmål om homeoffice og skat.
Kan jeg bruge homeoffice-beskatningsfradraget og pendlerfradraget på samme dag?
Nej. Loven udelukker, at du kan gøre både brug af homeoffice-beskatningsfradraget og pendlerfradraget for samme arbejdsdag. Du skal vælge for hver dag.
På dage, hvor du kører til kontoret, bruger du befordringsfradraget. På dage, hvor du primært har arbejdet hjemmefra, bruger du hjemmekontor-satsen.
Har jeg brug for en attest fra arbejdsgiveren for mine hjemmekontordage?
Nej, en officiel attest er ikke påkrævet. Det vigtigste er, at du kan dokumentere dine oplysninger troværdigt ved forespørgsel.
Før en uformel liste, for eksempel i et Excel-ark, eller marker dagene i kalenderen. Opbevar disse optegnelser godt.
Princippet om "troværdighed" betyder, at dine oplysninger skal kunne efterprøves af skattemyndighederne. En ordentlig dokumentation undgår opfølgende spørgsmål.
Hvad sker der, hvis mine reklameudgifter ligger under fradragsgrænsen?
Hver lønmodtager får automatisk lønmodtagerfradraget på 1.230 euro. Dette beløb trækkes fra din skattepligtige indkomst uden, at du behøver at fremvise dokumentation.
En ekstra skattebesparelse får du først, når summen af alle dine reklameudgifter (hjemmekontor-sats, arbejdsredskaber osv.) overstiger denne faste sats på 1.230 euro.
Kan jeg trække mit skrivebord fra, selvom jeg bruger den faste sats?
Ja. Udgifter til arbejdsredskaber som skrivebord, kontorstol eller bærbar computer er separate reklameudgifter. Disse kan du altid udover hjemmekontor-satsen angive.
Den faste sats er kun en kompensation for rumrelaterede omkostninger som husleje, strøm og varme. Den dækker ikke anskaffelsen af dit kontorudstyr.
Skal jeg betale skat af gaver eller gratisprodukter fra virksomheder?
I de fleste tilfælde ja. Gratisprodukter, som du modtager i forbindelse med et samarbejde, betragtes skattemæssigt som naturalieindkomst. Du skal angive dem til deres markedsværdi i din selvangivelse.
Der findes undtagelser:
- Lavværdiprodukter: Værdi under 10 euro.
- Lejevarer: Du sender produktet tilbage efter testen.
- Fast beskatning: Virksomheden håndterer beskatningen for dig (spørg efter det!).
Gem al kommunikation med virksomheden som dokumentation.
Kan jeg som selvstændig trække energikostnader fra for mit kontor?
Ja, som selvstændig kan du trække energikostnader fra som driftsudgifter. Hvis du bruger et anerkendt hjemmekontor, beregner du andelen af omkostningerne procentuelt ud fra arealet.
Hvis du har et eksternt kontor, er de deraf følgende strøm- og varmeregninger fuldt fradragsberettigede. En klar adskillelse mellem private og erhvervsmæssige energikostnader er vigtig.
En ergonomisk arbejdsplads er en investering i dit helbred og kan trækkes fra i skat. Hos Deskspace finder du TÜV-testede, højdejusterbare skriveborde og ergonomiske stole. Opdag nu de rette møbler til dit hjemmekontor: https://deskspace.de


